
浦项要动马来西亚了:不锈钢冷轧卷“借道”韩国的路,可能在九月被堵死
一句话结论
浦项制铁正在准备一份针对马来西亚不锈钢冷轧卷的反规避申诉,最快 8 月底、最迟 9 月递到韩国贸易委员会。如果你手上有走”中国或印尼原料 → 马来西亚加工 → 韩国清关”这条线的订单,现在就得把船期、付款条件和退运条款重新算一遍——因为反规避一旦立案,立案之后到港的货可能被追溯征税。
发生了什么
这事最早是韩国《SteelDaily》放出来的风,随后 SteelOrbis、SMM 上海有色网、中国特钢企业协会先后转述,口径基本一致。
浦项制铁(POSCO)正在和韩国贸易委员会(KTC)敲定调查范围与证据材料,准备就马来西亚进口的不锈钢冷轧卷(CRC)提起反规避倾销申诉。递交时间还没定死,业内说法是 8 月底到 9 月初之间。
反规避和普通反倾销不是一回事。普通反倾销是”从生效日起往后收税”,反规避是”从立案日起往后可能倒着收”。更麻烦的一点:如果最终认定构成规避,韩国不会给马来西亚单独算一个税率,而是直接把原料来源国现行的反倾销税率套上去。也就是说,用中国钢坯/热轧基料在马来西亚冷轧一道,最后按中国的税率交。
| 项目 | 内容 | 口径 |
|---|---|---|
| 申诉方 | 浦项制铁(POSCO) | 引用 · SteelOrbis / SMM,2026-08-05~08-08 |
| 受理机关 | 韩国贸易委员会(KTC) | 引用 |
| 目标产品 | 马来西亚产不锈钢冷轧卷(CRC) | 引用 |
| 预计提交 | 2026 年 8 月底 — 9 月初(Q3 内) | 引用 · SteelMint 08-08 |
| 立案审查周期 | 通常约 1 个月;证据充分可压缩至 1 周 | 引用 |
| 税率适用逻辑 | 不新算马来西亚税率,直接套用原料来源国现行 AD 税率 | 引用 |
| 韩国现行 AD 覆盖 | 中国大陆、印尼、中国台湾的不锈钢扁平材 | 引用 |
| 反规避规则扩围 | 自 2026 年起,从”原出口国轻微改质”扩至”第三国加工与组装” | 引用 |
| 追溯风险 | 立案公告日之后到港的货物即可能被追缴 | 引用 |
调查会重点看四件事:原料从哪来、在马来西亚加工到什么程度、增值率多少、以及前一轮反倾销之后对韩出口量怎么变的。第四条最要命——因为数据摆在那儿。
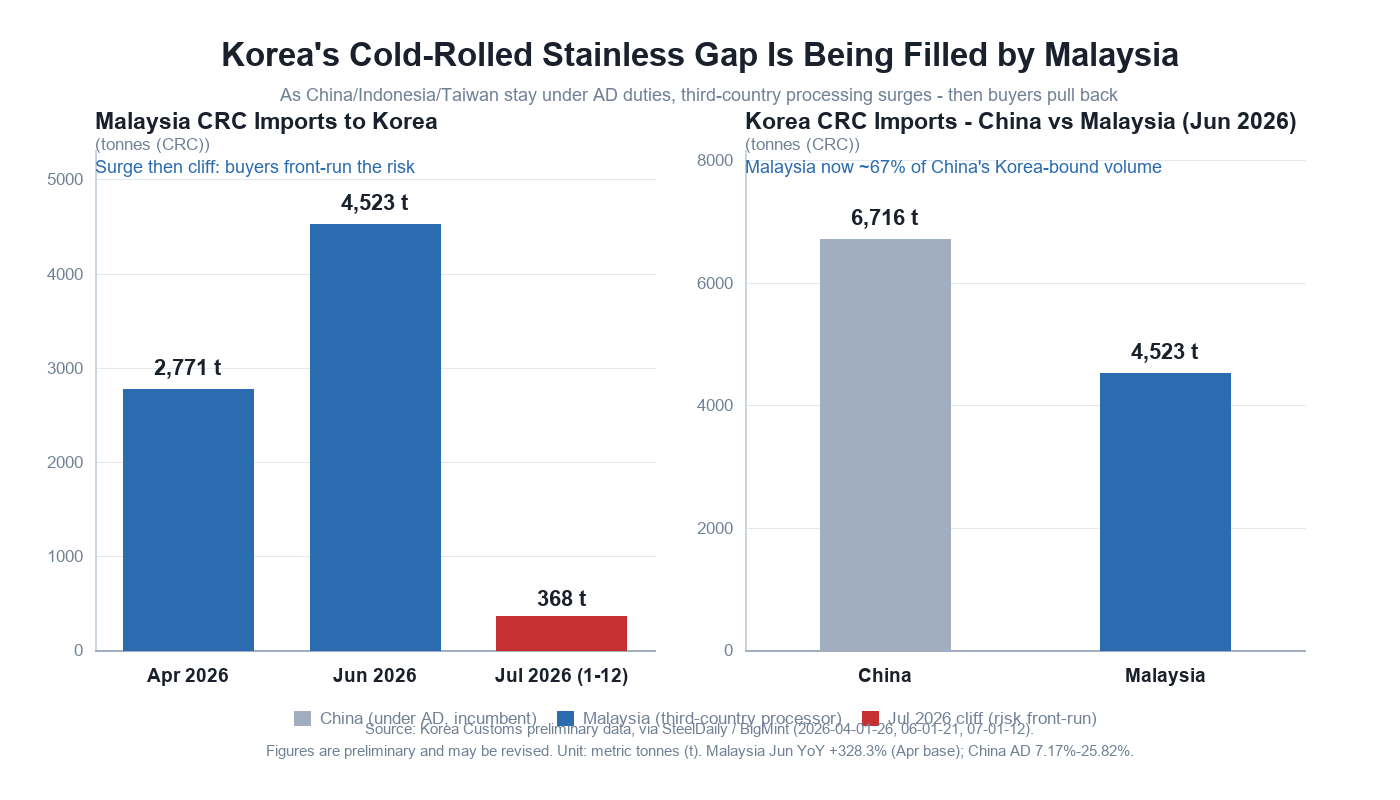
韩国冷轧不锈钢进口的来源国结构,这一年确实翻了个身(韩国海关初步数据,SteelDaily / BigMint 整理):
| 时段 | 冷轧总量 | 中国 | 马来西亚 | 中国台湾 | 印尼 | 越南 |
|---|---|---|---|---|---|---|
| 2026-04(1–26 日) | 16,536 吨(同比 −41.5%) | 9,090 吨(−19.7%,占 55%) | 2,771 吨(同比 +328.3%,上年 647 吨) | 1,015 吨(−63.0%) | 1,421 吨 | 99 吨(上年 10,730 吨) |
| 2026-06(1–21 日) | 17,221 吨(同比 −34.0%) | 6,716 吨(−25.9%) | 4,523 吨(上年同期 720 吨) | 4,339 吨(+232.2%) | 同比 −97% | 同比 −99.7% |
| 2026-07(1–12 日) | 4,902 吨(同比 −46.4%) | 3,430 吨(占 70%,−38.3%) | 368 吨(−59.8%) | 259 吨(−85.7%) | — | — |
单价这一栏也说明问题:2026 年 6 月冷轧进口均价 2,151 美元/吨(同比 +10.6%),其中马来西亚货 2,178 美元/吨、中国台湾货 2,293 美元/吨;7 月上旬中国货 1,823 美元/吨、马来西亚货 2,339 美元/吨。马来西亚材并不便宜——它卖的不是价格,是没有反倾销税这件事本身。
历史先例:这条路以前有人走过,结局都差不多
贸易壁垒这门生意有个反复出现的剧本:A 国被征税 → 缺口被 B 国的低成本货填上 → B 国很快成为下一轮靶子。近两年的案例几乎条条对得上。
| 案例 | 时间 | 发生了什么 | 缺口由谁填 | 替代国后来怎样 |
|---|---|---|---|---|
| 中国台湾地区对越南冷轧 | 2026 | 越南冷轧对台进口上半年 >1.7 万吨,6 月单月 6,196 吨,为 2 月的约 11 倍;到岸价低于本地 80–100 美元/吨 | 越南顶替被限的其他来源 | 2026 年 7 月允强、唐荣重启对华及越南冷轧 AD 申请 —— 替代国当年就成靶子 |
| 欧盟冷轧不锈钢 | 2024 | 将 19.3% 反倾销 + 20.5% 反补贴扩至中国台湾、土耳其、越南 | 三地曾承接中国被限份额 | 同时引入”熔铸地监控”防印尼规避 —— 执法从产品转向溯源 |
| 越南取消冷轧 AD | 2024 | 3011/QD-BCT 取消对中国、印尼、马来西亚冷轧 AD | — | 中国对越出口 1–10 月增 12.7 万吨(+52.3%)—— 反向验证”关税一撤,货就涌” |
| 韩国不锈钢扁平材 AD | 2021 → 2026 | 对中国、印尼、中国台湾征 7.17%–25.82% | 越南、印尼一度接盘,2026 年双双被打到 −97%/−99.7% | 马来西亚补位 → POSCO 现在盯上马来西亚 |
| 日本含镍冷轧不锈钢 | 2026-07-09 | 对中国大陆、中国台湾征临时 AD 3.6%–42.1%(7/9–11/8) | 待观察 | 东北亚同步收紧 |
来源:中国台湾数据引自当地钢厂申请公开信息(2026);欧盟措施引自欧委会 2024 年公告;越南引自 3011/QD-BCT;韩国税率区间与日本临时税率引自 METI/MOF 及行业媒体整理。
马来西亚这一轮,是同一个剧本的第五幕。区别只在于:韩国今年把反规避规则从”改质”扩到了”第三国加工”,等于提前把剧本的结局写好了。
推算:接下来大概率会怎么演(标注”推算”,可证伪)
推算 1 —— 立案概率高、时间比想象中快。 POSCO 是韩国不锈钢的绝对主力,且已与 KTC 提前对齐范围与证据。参照韩国”证据充分可一周立案”的规则,若 8 月底递交,9 月中旬前立案的可能性偏高。这不是既成事实,可以用”KTC 公报是否出现立案公告”直接证伪。
推算 2 —— 马来西亚对韩冷轧出口会先冲后断。 从 4 月 2,771 吨到 6 月 4,523 吨的爬坡已经在减速(7 月上旬只有 368 吨,同比 −59.8%),说明韩国买家已经在提前避险。推算 8—9 月会出现一波”抢在立案前清关”的短促放量,随后在立案公告后迅速塌到接近零——参照越南 2026 年 −99.7% 的轨迹。
推算 3 —— 缺口会再找下一个出口,但可选项不多了。 中国大陆、印尼、中国台湾已被征税,越南已被打没,马来西亚即将被封。剩下能补位的只有印度、泰国,以及韩国本土产能。推算韩国冷轧不锈钢进口依存度将进一步下降,进口均价继续上行(6 月已同比 +10.6%)。反过来说,韩国终端用户的采购成本会被抬高,这对能合规直供、票据链条干净的供应商是机会。
推算 4 —— 追溯征税会先咬到进口商,不是出口商。 韩国进口商即使谈妥了”不利裁定可退货”,退运运费、仓储费、滞期费仍要自己扛。推算 8 月起韩国买家会普遍要求把关税风险条款写进合同,付款方式向后置、向 D/P 与远期信用证倾斜。
对采购方意味着什么
- 成本:马来西亚材现在的报价(2,178–2,339 美元/吨)本来就不便宜,一旦被套用中国 AD 税率,落地成本可能一次性跳升两位数百分点。价格优势不存在了,只剩风险。
- 交期与清关:这是最容易被忽略的一环。合同签在立案前不等于安全——决定你是否被追溯的是”到港/报关日”,不是”签约日”。 从马来西亚到韩国海运加清关通常要两到三周,这两三周就是风险敞口。
- 合规:反规避调查会要求提供原料来源证明、加工工序、增值率测算。产地证不再是一张纸的事,要能扛住溯源。
- 备货:韩国买家会在立案前抢一波,之后转向本土或合规来源。这个时间差,对手上有干净货源的供应商是窗口。
按产品与地区的影响
| 产品 / 牌号 | 韩国方向 | 其他市场外溢 | 判断 |
|---|---|---|---|
| 304 冷轧卷/板 | 若走马来西亚通道,风险最高(中国原料 → 套中国税率) | 被挤出的马来西亚产能会转向东南亚、中东寻找出路 | ⚠️ 高风险,立即复核通道 |
| 316L 冷轧卷/板 | 同上,且单价高、追溯金额更大 | 高牌号可替代性低,韩国本土供给偏紧 | ⚠️ 高风险,但缺口机会同在 |
| 430 冷轧卷/板(400 系) | 韩国 AD 覆盖扁平材,400 系同在范围内 | 中国 8 月 400 系排产 69.2 万吨、同比 +21.32%,外销压力大 | ⚠️ 中高风险 |
| 201 冷轧(200 系) | 韩国需求占比低 | 中国 8 月 200 系排产环比 −2.86% | 🟡 影响有限 |
| 热轧卷/板 | 本次申诉聚焦冷轧(CRC),热轧暂不在申诉范围 | 韩国 7 月上旬热轧进口中国占 37.9% | 🟢 暂时安全,但同一 AD 框架下可能后续扩围 |
| 地区 | 影响 |
|---|---|
| 韩国 | 进口来源持续收窄,进口均价上行,本土议价权增强 |
| 马来西亚 | 加工型转口模式受冲击,产能需另寻出路 |
| 中国 | 直供渠道相对更”干净”,但需承受既有 AD 税率 |
| 东南亚其他 | 被挤出的马来西亚货源可能压价冲击区域市场 |
| 欧盟 | 10 月 1 日”熔炼浇铸”溯源执行后,同类转口路径同步收紧 |
现在该做什么
- 今天就把韩国方向的在途与待发订单拉一张表,标出预计到港日。所有预计 9 月之后到港、且原料来源为中国/印尼/中国台湾、在马来西亚加工的货,全部标红复核。
- 合同里补一条关税风险分担条款。明确”若因反规避裁定产生追溯税费,由谁承担、如何计算、退运费用谁出”。别只写”可退货”——退货本身就是成本。
- 把产地与工序证据链准备好。原料采购发票、熔炼记录、加工工序说明、增值率测算,现在整理比立案后再补要从容得多。
- 给韩国客户主动发一封风险提示函。这不是吓唬客户,是把你从”便宜供应商”变成”懂规则的供应商”——在这种时点,专业度本身就是溢价。
- 同步扫一眼欧盟。8 月 31 日”熔炼浇铸”细则公布、10 月 1 日执行,逻辑与韩国这次高度相似。中国扁平材对欧国别配额本就极小(热轧 Cat8 9,515 吨 + 冷轧 Cat9 40,431 吨 ≈ 49,946 吨/年),对欧订单建议压在每季度前两周清关抢配额。
数据溯源
| 数据 | 数值 | 来源 | 日期 | 口径 |
|---|---|---|---|---|
| POSCO 拟提反规避申诉 | Q3 内,8 月底—9 月初 | SteelOrbis / SMM / cssc.org.cn / SteelMint | 2026-08-05~08-08 | 引用(媒体报道,非官方公告) |
| KTC 立案审查周期 | 约 1 个月,最快 1 周 | SteelOrbis / SteelMint | 2026-08-05~08 | 引用 |
| 韩国现行不锈钢扁平材 AD | 中国、印尼、中国台湾,7.17%–25.82% | 韩国贸易委员会措施(2021 起) | — | 引用 |
| 韩国 4 月冷轧进口 | 16,536 吨;马来西亚 2,771 吨(+328.3%) | 韩国海关初步数据 / SteelDaily·BigMint | 2026-04-01~26 | 引用(初步数据,可能修订) |
| 韩国 6 月冷轧进口 | 17,221 吨;马来西亚 4,523 吨;均价 2,151 美元/吨 | 同上 | 2026-06-01~21 | 引用(初步数据) |
| 韩国 7 月上旬冷轧进口 | 4,902 吨;中国 3,430 吨占 70% | 同上 | 2026-07-01~12 | 引用(仅含 12 日前清关) |
| 越南对台冷轧 6 月 | 6,196 吨,为 2 月约 11 倍 | 中国台湾地区钢厂 AD 申请公开信息 | 2026 | 引用 |
| 越南取消 AD 后中国对越出口 | 1–10 月 +12.7 万吨(+52.3%) | 3011/QD-BCT 后海关统计 | 2024 | 引用 |
| 日本临时 AD 税率 | 3.6%–42.1%,2026-07-09~11-08 | METI / MOF 联合公告 | 2026-07-08 官报 | 引用 |
| 中国 8 月 400 系排产 | 69.2 万吨,同比 +21.32% | Mysteel | 2026-08-05 | 引用 |
| 欧盟中国扁平材国别配额 | Cat8 9,515 + Cat9 40,431 ≈ 49,946 吨/年 | EU 2026/1457、(EU) 2026/1384 | 2026-07-01 生效 | 引用 |
| 立案时点、量能走势、缺口流向 | 见”推算”章节 | 本简报基于先例模式推断 | — | 推算 |
Still Steel 能帮上什么
我们供不锈钢卷、带、板,带分条、定尺开平、拉丝、抛光、覆膜加工。把牌号、规格、年用量和用途发来,一个工作日内给对等报价。
邮箱:vip@still-steel.com WhatsApp:https://wa.me/8613867898840