
POSCO se dispone a cerrarle el paso a Malasia: el acero inoxidable que daba la vuelta por el sudeste podría quedar atrapado en septiembre
Una frase para llevarse
POSCO está afinando una queja antielusión contra las bobinas de acero inoxidable laminado en frío (CRC) de Malasia; la presentará ante la Comisión de Comercio de Corea (KTC) entre finales de agosto y principios de septiembre de 2026, todavía dentro del tercer trimestre. Si tienes pedidos que viajan por la ruta “materia prima de China o Indonesia → procesada en Malasia → despachada en Corea”, hoy mismo conviene volver a calcular los tiempos de buque, las condiciones de pago y la cláusula de devolución: porque una vez abierto el caso, las cargas que lleguen después podrían pagar arancel en forma retroactiva.
Qué ocurrió
La noticia la soltó primero el surcoreano SteelDaily, y luego la repitieron con el mismo tono SteelOrbis, SMM y la asociación china de aceros especiales: el rumor tiene una sola voz.
POSCO está cerrando con la KTC el alcance de la investigación y las pruebas, preparando una queja antielusión por dumping contra el CRC importado de Malasia. La fecha de presentación aún no está clavada en piedra; en la calle se habla de entre finales de agosto y principios de septiembre.
Antielusión y antidumping no son la misma canción. El antidumping ordinario cobra “hacia adelante, desde que la medida nace”; la antielusión cobra “hacia atrás, desde que se abre el caso”. Y hay un segundo filo más afilado: si al final se confirma la elusión, Corea no calcula una tasa aparte para Malasia, sino que le pega directamente la tasa antidumping vigente del país de origen de la materia prima. Es decir: si el semiproducto chino o el laminado en caliente se enfriaron una vez en Malasia, al final se paga con la tasa de China.
| Ítem | Contenido | Fuente |
|---|---|---|
| Parte denunciante | POSCO | SteelOrbis / SMM, 2026-08-05~08-08 |
| Órgano receptor | Comisión de Comercio de Corea (KTC) | cita |
| Producto objetivo | CRC de acero inoxidable originario de Malasia | cita |
| Presentación prevista | finales de agosto – principios de septiembre de 2026 (dentro del Q3) | SteelMint 08-08 |
| Plazo de revisión del caso | normalmente ~1 mes; con pruebas sólidas puede comprimirse a 1 semana | cita |
| Lógica de la tasa | no se calcula tasa nueva para Malasia; se aplica la AD vigente del país de origen de la materia prima | cita |
| Cobertura AD actual de Corea | productos planos de acero inoxidable de China continental, Indonesia y China-Taiwán | cita |
| Ampliación de la regla antielusión | desde 2026, de “leve modificación en el país exportador” a “procesamiento y ensamblaje en tercer país” | cita |
| Riesgo retroactivo | las mercancías que lleguen tras la publicación de apertura pueden ser cobradas | cita |
La investigación mirará cuatro cosas: de dónde viene la materia prima, cuánto se procesa en Malasia, qué porcentaje de valor se agrega, y cómo cambió el volumen exportado a Corea tras la ronda anterior de antidumping. La cuarta es la que aprieta: los números están sobre la mesa.
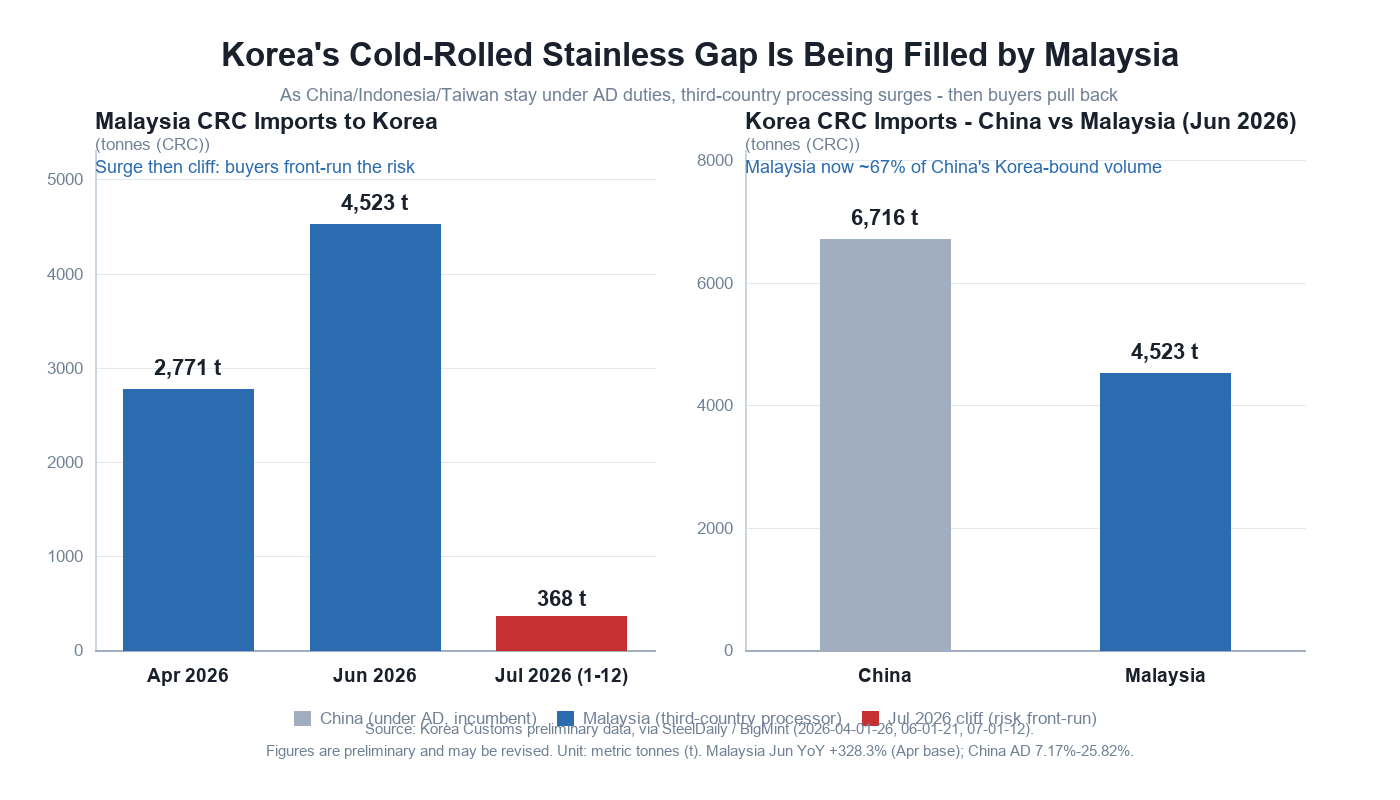
La procedencia del CRC inoxidable que importa Corea se dio la vuelta en un año (datos preliminares de aduanas coreanas, recogidos por SteelDaily / BigMint):
| Periodo | CRC total | China | Malasia | China-Taiwán | Indonesia | Vietnam |
|---|---|---|---|---|---|---|
| 2026-04 (1–26) | 16,536 t (−41,5% i.a.) | 9,090 t (−19,7%; 55%) | 2,771 t (+328,3% i.a.; año previo 647 t) | 1,015 t (−63,0%) | 1,421 t | 99 t (año previo 10,730 t) |
| 2026-06 (1–21) | 17,221 t (−34,0% i.a.) | 6,716 t (−25,9%) | 4,523 t (año previo 720 t) | 4,339 t (+232,2%) | −97% i.a. | −99,7% i.a. |
| 2026-07 (1–12) | 4,902 t (−46,4% i.a.) | 3,430 t (70%; −38,3%) | 368 t (−59,8% i.a.) | 259 t (−85,7%) | — | — |
La columna de precios también habla. En junio de 2026 el precio medio de importación del CRC fue 2,151 USD/t (+10,6% i.a.), con la mercancía de Malasia a 2,178 USD/t y la de China-Taiwán a 2,293 USD/t; en los primeros días de julio, la china a 1,823 USD/t y la de Malasia a 2,339 USD/t. El acero de Malasia no es barato: lo que vende no es el precio, es la ausencia de arancel antidumping.
Historia que se repite: el mismo guion, quinto acto
El negocio de las barreras comerciales tiene una obra que se representa una y otra vez: a un país se le cobra arancel → el hueco lo llena el barato de un segundo país → ese segundo país se convierte en el próximo blanco. Casi todos los casos de los últimos dos años encajan.
| Caso | Momento | Qué pasó | Quién llenó el hueco | Qué le pasó al sustituto |
|---|---|---|---|---|
| China-Taiwán vs CRC de Vietnam | 2026 | las importaciones de CRC de Vietnam a Taiwán superaron 17.000 t en el semestre; solo junio, 6,196 t, unas 11 veces febrero; precio a la llegada 80–100 USD/t por debajo del local | Vietnam sustituyó a otras fuentes limitadas | en julio de 2026, Yieh Loong y Tang Eng reinician la solicitud AD contra China y Vietnam — el sustituto cae en el mismo año |
| CRC inoxidable en la UE | 2024 | extendió el 19,3% AD + 20,5% antisubvención a China-Taiwán, Turquía y Vietnam | los tres habían tomado cuota de China | añadió “monitoreo de fundición y colada” contra la elusión de Indonesia — la mano pasa del producto al rastro |
| Vietnam elimina AD al CRC | 2024 | 3011/QD-BCT cancela el AD al CRC de China, Indonesia y Malasia | — | exportaciones de China a Vietnam subieron 127,000 t (+52,3%) enero–octubre — confirma que “quitan arancel y entra la mercancía” |
| AD de Corea a planos inox. | 2021 → 2026 | a China, Indonesia, China-Taiwán: 7.17%–25.82% | Vietnam e Indonesia cubrieron un tiempo; en 2026 cayeron a −97% / −99,7% | Malasia ocupó el lugar → POSCO ahora apunta a Malasia |
| CRC con níquel de Japón | 2026-07-09 | AD temporal a China continental y China-Taiwán: 3.6%–42.1% (9 jul – 8 nov) | por verse | el noreste de Asia se estrecha a la vez |
Fuentes: Taiwán de solicitudes públicas de acerías (2026); UE de anuncios de la Comisión 2024; Vietnam de 3011/QD-BCT; tasas de Corea y temporales de Japón de METI/MOF y prensa sectorial.
La ronda de Malasia es el quinto acto de la misma obra. La diferencia es una sola: Corea amplió este año la regla antielusión de “modificar” a “procesar en tercer país”, o sea, escribió el final antes de levantar el telón.
Lo que probablemente viene (estimaciones, refutables)
Estimación 1 — el caso se abre pronto y más rápido de lo que parece. POSCO es el peso pesado del inoxidable coreano y ya alineó alcance y pruebas con la KTC. Si presenta a finales de agosto, es alto el chance de apertura antes de mediados de septiembre. No es hecho consumado; se refuta con un solo dato: si aparece o no el anuncio de apertura en el boletín de la KTC.
Estimación 2 — las exportaciones de Malasia a Corea subirán de golpe y luego se cortarán. La curva ya frena: de 2,771 t en abril a 4,523 t en junio, y solo 368 t en los primeros días de julio (−59,8% i.a.), señal de que los compradores coreanos ya se cubren. Estimo que en agosto–septiembre habrá un corto repunte de “despachar antes de que abran el caso”, y luego, tras el anuncio, la caída será casi a cero — siguiendo la estela del −99,7% de Vietnam.
Estimación 3 — el hueco buscará otro destino, pero ya no queda casi dónde. China continental, Indonesia y China-Taiwán están gravados; Vietnam, borrado; Malasia, a punto de cerrarse. Quedan la India, Tailandia y la capacidad local coreana. Estimo que la dependencia de importación de CRC de Corea bajará aún más y el precio medio seguirá subiendo (en junio ya fue +10,6% i.a.). Al revés: sube el costo del comprador coreano, y eso es oportunidad para el proveedor que entrega limpio y con papeles en regla.
Estimación 4 — el arancel retroactivo muerde primero al importador, no al exportador. Aun si el coreano negocia “devolución si hay fallo adverso”, el flete de retorno, el almacén y la demora los paga él. Estimo que desde agosto los compradores coreanos exigirán por escrito la cláusula de riesgo arancelario, y pedirán pagos postergados, hacia D/P y cartas de crédito a plazo.
Qué significa para quien compra
- Costo: el precio de Malasia hoy (2,178–2,339 USD/t) ya no es barato; si le cuelgan la tasa AD de China, el costo a la llegada puede saltar de una vez en dos dígitos porcentuales. La ventaja de precio desaparece; queda solo el riesgo.
- Plazo y despacho: es la parte que más se olvida. Firmar antes de abrir el caso no te salva —lo que decide si te cobran retroactivo es el día de llegada/despacho, no el día de la firma. De Malasia a Corea, mar y aduana suman dos o tres semanas; ahí está tu exposición.
- Cumplimiento: la antielusión pedirá prueba de origen de la materia prima, proceso y cálculo de valor agregado. El certificado de origen deja de ser un papel; tiene que aguantar el rastro.
- Stock: el comprador coreano se adelantará antes del caso y luego virará a lo local o a origen limpio. Esa diferencia de tiempo es la ventana del proveedor con fuente limpia.
Impacto por producto y región
| Producto / grado | Hacia Corea | Derrame a otros mercados | Juicio |
|---|---|---|---|
| CRC / plancha 304 | máximo riesgo si va por Malasia (materia prima china → tasa china) | la capacidad malaya desplazada buscará sudeste asiático y Medio Oriente | ⚠️ riesgo alto, revisa el canal ya |
| CRC / plancha 316L | igual, y por unidad cara, el monto retroactivo es mayor | grado alto, poca sustitución; oferta local coreana ajustada | ⚠️ riesgo alto, pero el hueco es oportunidad |
| CRC / plancha 430 (400) | el AD coreano cubre planos; el 400 también entra | China planea 69.2万t de 400 en agosto, +21.32% i.a.; mucha presión de exportación | ⚠️ riesgo medio-alto |
| CRC 201 (200) | baja cuota en Corea | China planea 200 en agosto −2,86% MoM | 🟡 impacto limitado |
| HR / plancha en caliente | la queja es por CRC; el laminado en caliente queda fuera por ahora | Corea trajo 37,9% de su HR de China en julio | 🟢 por ahora seguro, pero podría ampliarse luego bajo el mismo marco |
| Región | Impacto |
|---|---|
| Corea | origen de importación se estrecha; precio medio al alza; el local negocia más fuerte |
| Malasia | el modelo de reexportación por procesamiento sufre; la capacidad busca otro destino |
| China | el canal directo es más “limpio”, pero carga con la tasa AD vigente |
| Resto del sudeste | la mercancía malaya desplazada puede presionar precios de la región |
| UE | desde el 1 de octubre, con “fundición y colada” en vigor, la misma ruta de reexportación se cierra igual |
Qué hacer ahora
- Hoy mismo, una tabla de tus pedidos en tránsito y por enviar hacia Corea, con fecha estimada de llegada. Todo lo que llegue tras septiembre, con materia prima de China/Indonesia/China-Taiwán y procesado en Malasia, en rojo y a revisar.
- Una cláusula de reparto de riesgo arancelario en el contrato. Que diga quién paga el arancel retroactivo si hay fallo antielusión, cómo se calcula y quién paga la devolución. No basta con “se acepta devolución” — la devolución ya es un costo.
- Lista la cadena de pruebas de origen y proceso. Factura de compra de la materia prima, registro de colada, descripción del proceso, cálculo de valor agregado: tenerlo hoy es más barato que armarlo tras la apertura.
- Manda a tu cliente coreano una carta de aviso de riesgo. No es asustarlo; es pasar de “proveedor barato” a “proveedor que entiende la regla” — en un momento así, la profesión misma es un sobreprecio.
- Echa un ojo a la UE en paralelo. El 31 de agosto sale el detalle de “fundición y colada” y el 1 de octubre entra en vigor, con la misma lógica que Corea. La cuota país de planos chinos a Europa es minúscula (HR Cat8 9,515 t + CRC Cat9 40,431 t ≈ 49,946 t/año); para pedidos a Europa, despacha en las dos primeras semanas de cada trimestre y corre por la cuota.
Cómo apoya Still Steel el proyecto
Still Steel suministra bobina, fleje y lámina de acero inoxidable con corte longitudinal, corte a medida, cepillado, pulido y película protectora.
Envíe el grado, las dimensiones, el volumen anual y la aplicación a vip@still-steel.com, o consúltelo por WhatsApp.